Prečo je dôležité mať správne nastavený 2. pilier?
Nie je fond ako fond
Dôchodková reforma a nastavenie II. piliera sú jednou z najdôležitejších tém pre každého človeka, ktorý si buduje majetok na svoju rentu. Väčšina sporiteľov už dnes vie, že indexové fondy dlhodobo prekonávajú tie garantované či dlhopisové. Nie je však indexový fond ako indexový fond.
Prečo sa v našom rebríčku zameriavame na 3-ročný horizont?
Dôvod je jednoduchý: Väčšina indexových fondov v II. pilieri prešla za posledné roky výraznými legislatívnymi zmenami (presuny sporiteľov, spájanie fondov či úpravy investičných stratégií). Novšie fondy — ako napríklad KOOPERATIVA Svetový, ktorý vznikol v auguste 2025 — navyše 10-ročnú históriu zatiaľ nemajú. Zobrazenie 3-ročného obdobia nám tak poskytuje najpresnejší a najaktuálnejší obraz o tom, ako jednotlivé správcovské spoločnosti narábajú s indexovou stratégiou v dnešných trhových podmienkach.
Porovnanie výkonnosti indexových fondov
| # / FOND | 1 ROK | 3 R. p. a. | 3 R. SPOLU | YTD | MAJETOK |
|---|---|---|---|---|---|
| 1. KOOPERATIVA ESG | 21,48 % | 18,62 % | 66,64 % | 20,59 % | 842,6 mil. € |
| 2. VÚB Generali INDEX | 19,19 % | 18,77 % | 67,26 % | 17,50 % | 3 529,0 mil. € |
| 3. Allianz PROGRES | 19,11 % | 18,42 % | 65,78 % | 17,44 % | 4 744,1 mil. € |
| 4. NN Index Global | 18,99 % | 18,50 % | 66,10 % | 17,30 % | 3 757,5 mil. € |
| 5. UNIQA Indexový | 18,90 % | 18,18 % | 64,78 % | 17,39 % | 4 138,6 mil. € |
| 6. KOOPERATIVA Svetový | 17,60 % | — * | 15,88 % | — | 18,6 mil. € |
Prehľad najlepších dlhopisových (garantovaných) fondov
Pre porovnanie sa pozrime na výnosy 3 najlepších dlhopisových fondov, v ktorých má stále veľká časť sporiteľov neefektívne odložené svoje úspory:
| # / DLHOPISOVÝ FOND | 1 ROK | 3 R. p. a. | 3 R. SPOLU | MAJETOK |
|---|---|---|---|---|
| 1. Allianz GARANT | 5,12 % | 2,81 % | 8,67 % | 1 850,4 mil. € |
| 2. VÚB Generali KLASIK | 4,85 % | 2,45 % | 7,53 % | 1 210,2 mil. € |
| 3. NN Dlhopisový | 4,60 % | 2,10 % | 6,43 % | 1 420,0 mil. € |
Reálny dopad na dôchodok: Príklad 25-ročného človeka
Predstavme si mladého človeka vo veku 25 rokov, ktorý zarába priemernú mzdu na Slovensku (cca 1 500 € hrubého). Do II. piliera smerujú 4 % z jeho hrubej mzdy, čo predstavuje odvod 60 € mesačne. Tieto peniaze mu nevznikajú ako navýšenie výdavkov – sú to odvody, ktoré by inak skončili výhradne v štátnej Sociálnej poisťovni.
Do dôchodkového veku (65 rokov) ho čaká presne 40 rokov sporenia. Zo svojich odvodov za ten čas presmeruje do II. piliera celkovo 28 800 €. Aký bude rozdiel v konečnom majetku a v mesačnej rente, ktorú si bude môcť vyplácať k štátnemu dôchodku?
Modelový prepočet dlhopisových fondov (priemer 2,5 % p. a.)
Garantované dlhopisové fondy dlhodobo nedokážu držať tempo s infláciou a akciovým trhom. Po 40 rokoch bude mať jeho účet hodnotu cca 40 500 €.
Modelový prepočet indexových fondov (konzervatívny odhad 8,0 % p. a.)
Akciový trh a zložené úročenie spravia za 40 rokov obrovský rozdiel. Hodnota jeho osobného majetku dosiahne cca 209 000 €.
ROZDIEL KRUTEJ REALITY: Za tie isté odvody zo mzdy môžete mať na dôchodku prilepšenie 135 € alebo pravidelnú rentu takmer 700 € mesačne. Rozdiel v nasporenej sume robí viac ako 168 000 €!
Tento priepastný rozdiel jasne ukazuje, že najväčšou chybou mladých ľudí nie je vybrať si „o niečo horší“ indexový fond, ale nechať svoje odvody pasívne ležať v dlhopisovom fonde.
Majetok pod kontrolou vďaka správnym nástrojom
Správny výber fondu je len prvý krok. Aby majetok dlhodobo a bezpečne rástol, je kľúčové mať nad ním neustály prehľad a odborný dohľad.
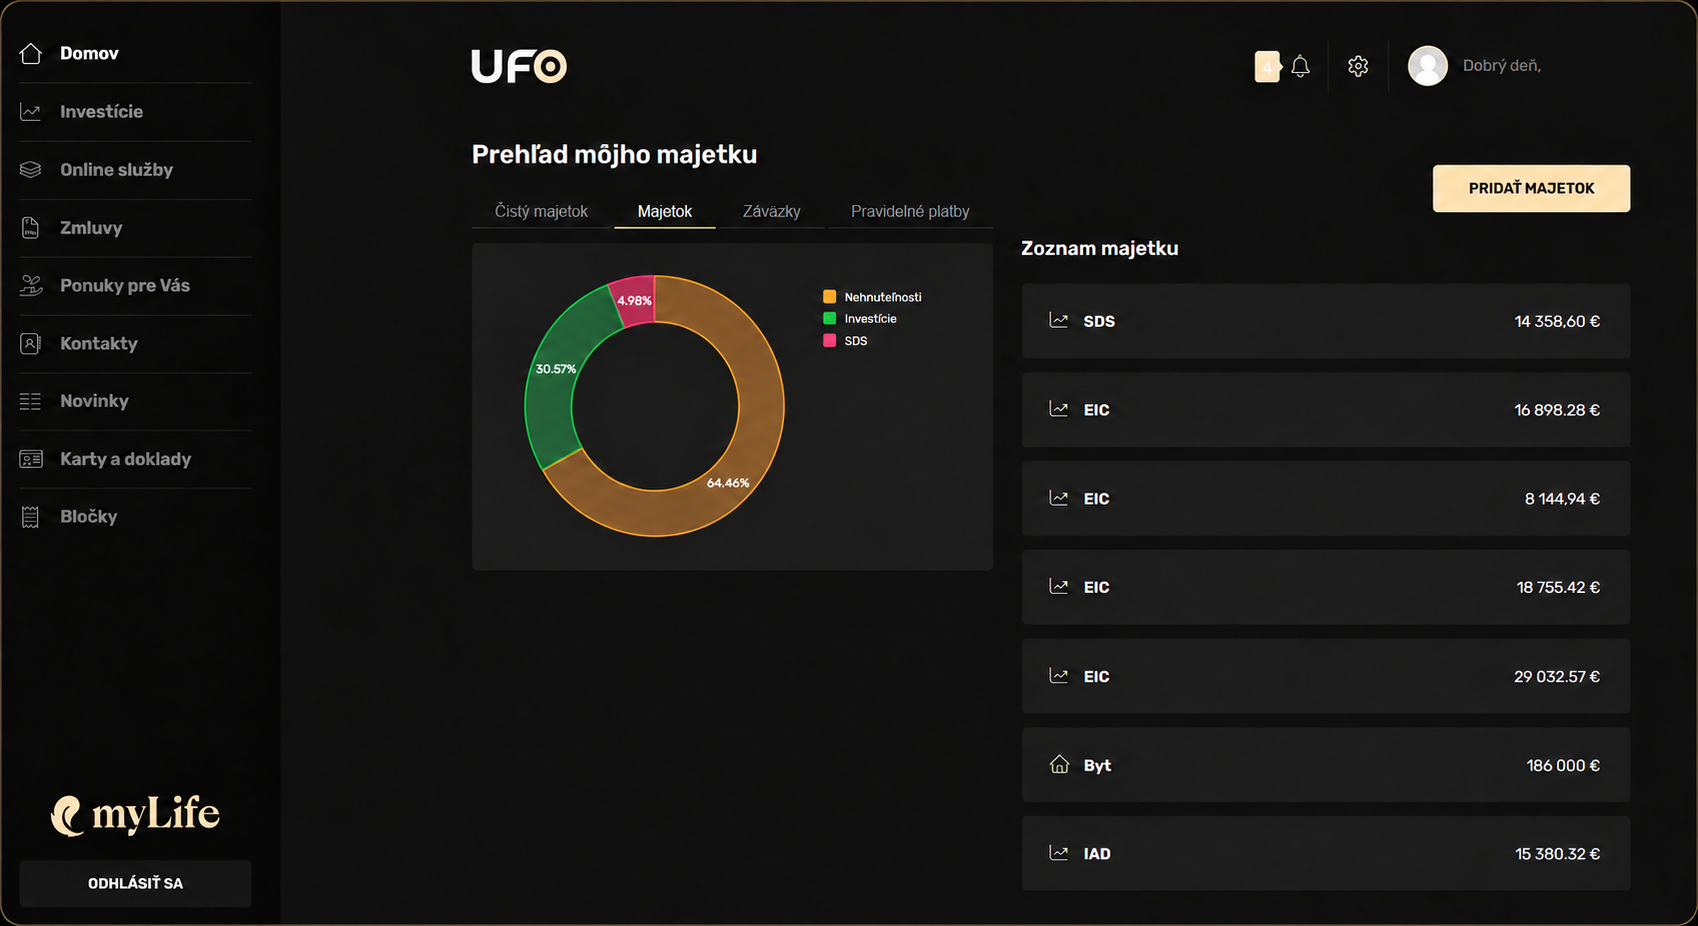
Mať možnosť sledovať všetky investície na jednom mieste a zároveň si vedieť hneď vývoj rastu majetku v reálnom čase by malo byť dnes už štandardom. Majetok si vyžaduje pozornosť a moderné nástroje.
Chcete viac informácií?
Máte otázky k nastaveniu vášho II. piliera alebo si chcete preveriť výnosy vo vašej dôchodkovej správcovskej spoločnosti?
Dohodnite si krátku online konzultáciu alebo si prečítajte ďalšie užitočné články.